 DR
Concernant le débat sur la taxation des plus riches, il est d’abord nécessaire de mieux définir le revenu. Le principe d’égalité, inscrit sur les frontons de nos mairies, voudrait que tous les revenus soient imposés de la même façon. « À revenu égal, impôt égal » : personne ne conteste le principe, mais encore faut-il pour l’appliquer se mettre d’accord sur une définition du revenu.
Un salarié paie l’impôt sur chaque euro qu’il gagne. Le donateur et l’héritier d’un portefeuille d’actions dont la valeur a triplé peuvent n’en payer aucun. Définir ce qu’est un revenu et à qui l’affecter est donc essentiel. Attention au mal de tête ici.
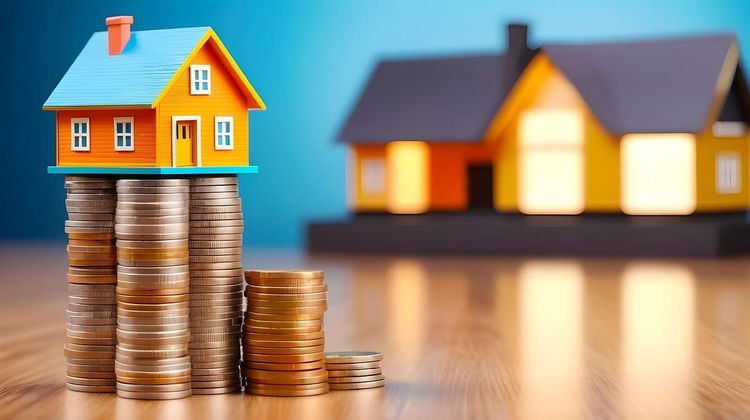
Autrement dit, si votre patrimoine a pris de la valeur (votre maison, par exemple), ce gain fait partie de votre revenu, même si vous n’avez rien vendu. Le revenu comprend donc, en plus des revenus du travail, l’enrichissement dû à la hausse de la valeur du patrimoine même si aucune vente n’a eu lieu. Ce sont les fameuses plus-values latentes.
Cette définition est séduisante, mais difficile à retenir en matière fiscale : elle supposerait d’évaluer chaque année des actifs qui n’ont pas été vendus, et surtout d’imposer des gains qui n’ont pas été encaissés.
C’est pour cela que les plus-values latentes ne sont pas considérées, avec raison, comme un revenu par le Code fiscal. Ainsi sont les actionnaires d’entreprises, ou bien le paysan et ses 100 hectares de terres labourables et de landes. Tant qu’ils ne vendent pas, ils n’ont pas l’argent pour payer une éventuelle imposition sur la plus-value… qui reste tout de même virtuelle et qui ne sera réellement mesurée que lors de la vente.
Ainsi, imposer les plus-values lors de la vente permet de payer l’impôt avec les liquidités qui en découlent et de connaître le gain de façon certaine.
Pour autant, le système fiscal actuel n’impose pas toutes les plus-values réalisées. C’est le cas pour l’immobilier, et tout particulièrement pour les résidences principales, totalement exonérées. Si vous vendez votre résidence pour en acheter une autre, il n’y a pas de liquidité et pas vraiment de gain certain, puisque vous échangez des mètres carrés contre d’autres mètres carrés, et taxer les plus-values à ce moment pourrait réduire la mobilité. Mais l’exonération vaut même lorsqu’il n’y a pas de rachat immobilier après la vente de votre résidence ! Et les résidences secondaires et les logements destinés à la location bénéficient quant à eux d’abattements liés à la durée de détention.
Un mécanisme d'effacement fiscal
Il existe aussi une exonération lors des transmissions à titre gratuit (donations et successions). Celles-ci sont soumises aux droits de mutation à titre gratuit (nom savant pour parler des droits de succession).
Lorsque des héritiers revendent un bien, le droit de succession est calculé à partir du prix (déclaratif) utilisé lors de la transmission, et non du prix initial d’acquisition par le donateur. Si un actif est acheté 300.000 euros en l’an 2000, transmis par héritage à une valeur de 1 million d’euros en 2025 et revendu 1 million d’euros en 2026, du point de vue fiscal, il n’y a pas de plus-value. Les 700.000 euros de plus-values constatées depuis l’acquisition du bien ne seront jamais taxés au titre de l’impôt sur le revenu.
Le problème dépasse donc largement celui, médiatisé, des holdings d’entreprise et leurs plus-values latentes et concerne toutes les stratégies patrimoniales.
L’effacement de plus-value crée ainsi un trou béant en matière d’assiette fiscale en l’absence de droits de succession conséquents. Pour des raisons de neutralité fiscale (« À revenu égal, impôt égal »), il serait normal que ces revenus soient imposés au même titre que les revenus du travail et les autres revenus du capital.
C’est pourquoi, dans un postulat d’égalité devant l’impôt, il serait logique que toutes les plus-values réelles (tenant compte de l’inflation) lors des mutations (vente, donation, succession) et d’évènements rendant la plus-value « certaine ». Dans cet esprit, plusieurs préconisent une imposition avec deux principes aisés à tracer et contrôler : taxer l’ensemble des plus-values ; ne pas reporter le paiement de l’imposition indéfiniment ou trop longtemps afin de garantir des recettes.
Et ainsi de manière très pratique, tant que la maison de famille reste dans la famille, comme résidence principale ou secondaire, on estime qu’il n’y a pas de plus-value certaine. Si son intention est de conserver l’usage de la maison, la famille n’est riche que de mètres carrés (ou le paysan d’hectares de fonciers ou l’actionnaire d’actions de société) ; la famille n’est pas rendue plus riche par la hausse des prix de l’immobilier. Mais si ce logement est loué ou vendu il est « marchandisé », et la plus-value (compte tenu de l’inflation et des améliorations apportées au bien) apparaît certaine. L’impôt serait dû à ce moment, ce qui éviterait le report infini.
Pour les entreprises, il est plus difficile de définir l’usage familial, non marchand. L’idée serait de reporter l’impôt lors de la transmission familiale d’une « petite » entreprise (un salon de coiffure, par exemple), mais pas sur celle de L’Oréal. Reporter bien sûr, étaler, mais pas annuler ou effacer.
De l'héritocratie vers la méritocratie ?
L’héritocratie promeut la reproduction sociale plutôt que la direction des affaires par les plus compétents (la méritocratie). Le système fiscal actuel cumule une faible imposition effective du patrimoine accumulé et une forte incitation à la rétention et à la reproduction.
La modernisation de l’imposition s’est appuyée au XXᵉ siècle sur l’imposition des revenus plutôt que sur celle des signes extérieurs de richesse (on payait alors un impôt proportionnel au nombre des portes et fenêtres de sa maison !).
L’assiette « revenu » est plus proche du concept de capacité contributive. Il correspond à un flux et donc, la plupart du temps, à de la liquidité.
Du point de vue de l’équité et des recettes fiscales, le débat est ouvert concernant le principe de taxer l’ensemble des revenus, y compris ceux dont l’illiquidité est temporairement ou indéfiniment organisée. Le débat est d’autant plus sensible que sont en jeu des sommes colossales qui peuvent échapper aux recettes de l’Etat, dérogeant ainsi au principe d’égalité devant l’impôt.
La réflexion mérite d’être menée.
Une rubrique hebdomadaire inédite, unique en son genre
« ICI, on produit la vie » a été créée par PresseLib’ Pays Basque pour porter une CAUSE majeure et vitale pour nos territoires : le développement et la pérennisation des métiers de production.
De l’artisan et la TPE jusqu’à la grande entreprise industrielle, tous contribuent, chaque jour, au dynamisme et la richesse du Pays Basque. Des milliers de femmes et d’hommes les animent et ainsi produisent de la vie ICI.
Déjà, plus de 50 articles, interviews et reportages, ont été publiés dans cette rubrique. Ce sont autant de témoignages concrets pour mesurer à quel point il est indispensable de soutenir et d’encourager tous ceux qui produisent ICI.
Nombre d’entre-eux proposent des pistes pour redynamiser les unités de production. Tous parlent avec leur cœur, leurs tripes et leur passion.
Pour découvrir, les articles déjà publiés dans cette rubrique, cliquez ici
Un défi majeur à relever ensemble…
Plus nombreux qu’on ne le pense, ceux qui produisent au Pays Basque montrent la voie. On pense souvent à quelques fleurons industriels, à des grands groupes, mais une multitude de femmes et d’hommes font partie de l’aventure production, avec des structures de toutes tailles. Les petits ruisseaux font les grandes rivières.
Tous méritent d’être encouragés.
A travers cette rubrique « ICI, on produit la vie », PresseLib’ veut animer une communauté, en favorisant des solidarités, en encourageant la partage d’expériences, en incitant aux transmissions, en faisant bouger les lignes, en faisant émerger des solutions nouvelles… Bref, en créant une dynamique inédite.
Participez !
Ce nouveau rendez-vous est celui d’une communauté, engagée pour défendre et valoriser les emplois de production.
Rejoignez le mouvement !
Vous êtes un acteur de la production locale ? Faîtes-vous connaître en envoyant un message à redaction@presselib.com
.jpg)
Réagissez à cet article
Vous devez être connecté(e) pour poster un commentaire